حسین مقیسه*
صنعت خودروی ایران باردیگر در کانون یک چالش ساختاری قرار گرفته است. سالهاست در ادبیات سیاستگذاری و رسانهای کشور، ریشه بخش بزرگی از مشکلات خودروسازان و بهویژه گروه خودروسازی سایپا به متغیرهای برونزایی همچون «قیمتگذاری دستوری» و «تنگنای نقدینگی» نسبت داده میشود. این عوامل بدون تردید بخشی از واقعیت اقتصاد صنعت خودرو هستند؛ اما مقایسه تطبیقی دادههای مالی دو خودروساز بزرگ کشور از سال۱۴۰۳ تا پایان مرداد۱۴۰۵ پرسش مهمتری را پیشروی تحلیلگران قرار میدهد:
چرا در یک فضای اقتصاد کلان واحد، با تورم و تکانههای ارزی یکسان، نشانههای واگرایی در عملکرد مالی و عملیاتی میان ایرانخودرو و سایپا تا این اندازه پررنگ شده است؟
دادههای صورتهای مالی و گزارشهای ماهانه منتهی به مرداد۱۴۰۵ نشان میدهد مساله سایپا دیگر صرفا یک بحران نقدینگی ناشی از متغیرهای برونزا نیست. ایجاد شکاف در حفظ ارزش دلاری سبد فروش، فاصله گرفتن تولید از مقیاس اقتصادی، سنگین شدن بار هزینههای مالی و انقباض حقوق صاحبان سهام، نشانههایی از لزوم بازنگری در مدل اداره بنگاه را مطرح میکند. مساله اصلی این مقاله، قضاوت درباره اشخاص یا ایجاد دوقطبی میان دو شرکت نیست بلکه بررسی این پرسش است که آیا بنگاه توانسته متناسب با واقعیتهای اقتصادی، از «مدیریت روزمره بحران» به سمت «مدیریت تحول» حرکت کند؟
تیراژ؛ شکاف در تابآوری مقیاس اقتصادی
در صنعت خودروسازی، صرفههای ناشی از مقیاس (Economies of Scale) تعیینکننده اصلی بهای تمامشده است. بخش عمدهای از هزینهها شامل ماشینآلات، دستمزد، سربار و استهلاک ماهیتی ثابت یا نیمهثابت دارند بنابراین افت تیراژ مستقیما این هزینهها را روی تعداد کمتری خودرو سرشکن کرده و بهای تمامشده واحد را افزایش میدهد.
بررسی روند فروش دو خودروساز نشاندهنده تفاوت در حفظ ظرفیت فیزیکی است:
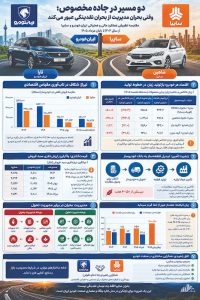
سایپا: فروش قطعی شرکت از حدود ۳۲۸هزار دستگاه در سال ۱۴۰۳ با افتی حدود ۴۵درصدی به ۸۷۹ ۱۸۰دستگاه در سال۱۴۰۴ رسید. این روند در بهار۱۴۰۵ به ۸۹۴ ۲۳دستگاه و در مجموع پنجماهه نخست سال به ۷۲۲ 48دستگاه محدود شد.
ایرانخودرو: در مقابل، ایرانخودرو تیراژ فروش ۵۳۷هزار دستگاهی سال۱۴۰۳ را در سال۱۴۰۴ در سطح ۵۵۴هزار دستگاه حفظ کرد. در بهار۱۴۰۵ بیش از ۷۵هزار دستگاه و در مجموع پنجماهه منتهی به مرداد۱۴۰۵ بیش از ۱۵۰هزار دستگاه خودرو تحویل بازار داد. اگر نقطه سربهسر عملیاتی سایپا، متناسب با داراییهای ثابت و ساختار پرسنلی موجود، دستکم ۲۵۰ تا ۳۰۰هزار دستگاه در سال برآورد شود، فعالیت در سطح کمتر از نصف این مقیاس، شرکت را در یک چرخه معکوس قرار میدهد:
کاهش تیراژ ← افزایش هزینه ثابت سرشکنشده ←افزایش بهای تمامشده واحد ← تعمیق زیان ناخالص محدودیت نقدینگی ← انقباض مجدد تولید
در نقطه مقابل، حفظ تیراژ بالاتر در ایرانخودرو، امکان سرشکن شدن بخش بزرگتری از هزینههای ثابت را فراهم کرده است. با این حال باید توجه داشت که افزایش تیراژ بهتنهایی راهحل نهایی نیست؛ همانگونه که کاهش تیراژ نیز خود به تشدید هزینه ثابت و زیان منجر میشود. راهحل بنیادین، دستیابی همزمان به تیراژ اقتصادی و اصلاح اقتصاد محصول است.
اقتصاد هر خودرو؛ بازتولید زیان در خطوط تولید
براساس صورتهای مالی سهماهه نخست ۱۴۰۵، تفاوت قابلتوجهی در ساختار بهای تمامشده و زیان ناخالص برخی گروههای محصول مشاهده میشود: (جدول ۱)
این ارقام نشان میدهند در دادههای سهماهه مورد بررسی، زیان ناخالص برخی گروههای اصلی محصول ایرانخودرو بهمراتب کمتر از محصولات متناظر سایپا بوده درحالیکه سایپا در هسته اصلی محصولات پرتیراژ خود در درب کارخانه با حاشیه زیانهای سنگین ۵۰ تا ۶۷درصدی روبهرو شده است.
این شکافها صرفا زیان ناخالص تولید هستند و هنوز هزینههای عمومی، اداری و هزینههای مالی در آنها لحاظ نشده است. در سهماهه نخست۱۴۰۵، هزینههای اداری- عمومی سایپا حدود ۲همت و هزینههای مالی آن حدود ۹/۷همت گزارش شده است. اگر این هزینهها را صرفا برای سنجش فشار هزینهای خارج از تولید بر تعداد خودروهای فروختهشده (۲۳۸۹۴دستگاه) سرشکن کنیم، باری معادل ۴۱۴میلیونتومان به ازای هر خودرو ایجاد میشود. البته این محاسبه را نباید با «زیان حسابداری تکتک محصولات» یکسان دانست چراکه هزینه مالی به کل ساختار تامین مالی شرکت مربوط است و ترکیب موجودی و تولید دوره نیز بر نتیجه اثرگذار است. با این حال سرشکن کردن این هزینهها در کنار زیان ناخالص نشان میدهد که زیان اقتصادی نهایی هر خودرو در ساختار فعلی، در برخی محصولات سایپا از ۵۰۰میلیونتومان نیز فراتر میرود؛ عددی که اهمیت اصلاح همزمان بهای تمامشده و فرآیندهای مالی را دوچندان میکند.
قیمتگذاری؛ واگرایی در ارزش دلاری سبد فروش
قیمتگذاری دستوری چالشی مشترک برای کلیت صنعت خودروی بوده است اما ارزیابی میانگین نرخ دلاری سبد فروش، یکی از مهمترین نشانههای واگرایی عملکردی دو بنگاه را آشکار میکند: (جدول ۲)
در حالی که نرخ دلاری سبد فروش ایرانخودرو پس از افت اولیه، با اعمال اصلاحات قیمتی و تغییر ترکیب محصول در تابستان۱۴۰۵ به محدوده ۸۰۰/۷دلار بازگشته، میانگین دلاری سبد سایپا با افتی پیوسته به حدود ۵۰۰/۲دلار رسیده است.
در مردادماه۱۴۰۵، خانوادهX200 با نرخ کارخانهای حدود ۴۲۷میلیونتومان معادل ۲۶۰/۲دلار و شاهین با نرخ ۵۷۶میلیونتومان معادل ۰۴۹/۳دلار به فروش رفتهاند آنهم در شرایطی که نهادههای فلزی و ارزی بر مبنای نرخهای روز تسعیر میشوند. کاهش نرخ دلاری فروش بهتنهایی بیانگر عملکرد مدیریت نیست زیرا متغیرهایی نظیر ترکیب محصولات، زمانبندی اخذ مصوبات، الزامات استاندارد و مقررات تنظیمگری نیز دخیل بودهاند. با این حال این شکاف یک پرسش تحلیلی مهم ایجاد میکند: چرا مدیریت سایپا نتوانسته متناسب با جهش بهای تمامشده، اصلاحات قیمتی موثر و بهموقعی را محقق کند و چرا خروجی این فرآیند با ایرانخودرو چنین تفاوت معناداری پیدا کرده است؟
زنجیره تامین؛ بازتولید بحران سرمایه در گردش
بحران مالی خودروساز به ترازنامه شرکت محدود نمانده و مستقیما به زنجیره تامین سرایت کرده است. برآوردهای مطرحشده از سوی فعالان و تشکلهای قطعهسازی، مطالبات این بخش از سایپا را در محدوده بیش از ۵۰ تا ۶۰همت قرار میدهد.
انباشت این حجم از بدهی، کارکرد تامین را با اصطکاک جدی روبهرو میکند:
تاخیر در تسویه مطالبات ←کاهش توان خرید مواد اولیه قطعهساز ← کسری قطعه و افزایش خودروهای ناقص← افت تجاریسازی و تحویل ← انقباض مجدد جریان نقد ورودی
در این وضعیت خودروساز عملا بخشی از ناترازی سرمایه در گردش خود را به زنجیره تامین منتقل کرده است. در مقابل، ثبت درآمد فروش ریالی بالاتر در ایرانخودرو (تحقق ۱۸۸همت درآمد در پنجماهه نخست۱۴۰۵ در برابر حدود ۵/۲۷همت سایپا) به گردش روانتر نقدینگی در زنجیره تامین آن کمک کرده و مانع از توقف جریان تحویل قطعات شده است.
مدیریت بحران یا مدیریت تحول؟
تمایز اساسی در تحلیل ساختار دو خودروساز، در غلبه یکی از دو الگوی مدیریتی نهفته است:
چرخه مدیریت بحران: اخذ تسهیلات بانکی جدید ← پرداخت مطالبات فوری ← تکمیل مقطعی خودروها← فروش ← انباشت هزینههای مالی و استقراض مجدد.
چرخه مدیریت تحول: اصلاح ساختار و پرتفوی محصول ← دستیابی به مقیاس اقتصادی ← متناسبسازی درآمد با تورم نهادهها ← انضباط مالی و کاهش پایدار زیان.
دادههای مالی سهماهه اول۱۴۰۵ نشان میدهد مانده تسهیلات مالی کوتاهمدت سایپا از حدود ۲۲همت در پایان سال قبل به ۶/35همت رسیده و هزینه مالی سهماهه آن بالغ بر ۹/۷همت بوده است. همزمان، مانده پیشدریافت از مشتریان به بیش از ۱۰۴همت رسیده است. این ارقام نشانه پررنگ شدن چرخه مدیریت روزمره بحران در ساختار مالی شرکت است؛ فرآیندی که در آن منابع مالی جذبشده عمدتا صرف پوشش تعهدات جاری میشود تا بازسازی ساختار اقتصادی بنگاه.
زیان انباشته؛ هشدار نسبتهای ساختار سرمایه
براساس صورت سود و زیان میاندورهای، سایپا در سهماهه منتهی به ۳۱ خرداد۱۴۰۵ مبلغ ۴۱/۹همت زیان خالص ثبت کرده و زیان انباشته شرکت اصلی از ۱۰۵همت عبور کرده است. تداوم این روند در فصول آتی میتواند زیان انباشته شرکت را به مرزهای ۱۴۰ تا ۱۵۰همت نزدیک کند.
اهمیت این موضوع زمانی روشن میشود که بدانیم حقوق صاحبان سهام شرکت اصلی سایپا که با مازاد تجدید ارزیابی سال۱۴۰۳ ترمیم شده بود، در پایان خرداد۱۴۰۵ به ۸/۶۲همت کاهش یافته است. در صورت تداوم این روند، نسبت زیان انباشته به سرمایه و حقوق صاحبان سهام بار دیگر میتواند شرکت را به محدودههای نگرانکننده ماده ۱۴۱ قانون تجارت نزدیک کند.
افق راهبردی: بازنگری در مدل همگرایی 2خودروساز
واگرایی مالی ثبتشده در صورتهای مالی دو شرکت نشان میدهد که ادامه برخی ساختارهای مستقل و موازی در دوخودروساز بزرگ کشور، با توجه به محدودیت بازار، دشواریهای ارزی و فشارهای اقتصادی، نیازمند بازنگری جدی است.
ایرانخودرو و سایپا دهههاست که بخشهای مستقلی را در حوزههای زیر بهصورت موازی اداره میکنند:
دو شبکه تامین قطعه مجزا با توان چانهزنی متفرق (ساپکو و سازهگستر)
مراکز تحقیق و توسعه و طراحی پلتفرم جداگانه
سازوکارهای خرید خارجی و بازرگانی غیرمتمرکز
پاسخ به این چالش، لزوما ادغام مالکیتی یا انحلال برندها نیست بلکه حرکت به سمت «همگرایی راهبردی و مدیریتی» است که میتواند در چهار سطح عملیاتی تعریف شود:
پلتفرم و قوای محرکه مشترک: پرهیز از سرمایهگذاریهای موازی برای موتور و گیربکس و تجمیع تیراژ جهت دستیابی به مقیاس اقتصادی.
یکپارچهسازی خریدهای راهبردی و مواد اولیه: همافزایی در واردات نهادهها برای بهرهمندی از تخفیفهای تجاری مقیاس.
همپوشانی ظرفیتهای زنجیره تامین: کاهش رقابت مخرب در تخصیص منابع به قطعهسازان و بهینهسازی سرمایه در گردش.
تحقیق و توسعه و سرمایهگذاری فناورانه مشترک: تجمیع بودجههای پراکنده مهندسی در یک کنسرسیوم واحد فناوری و آنچه در پایان این یادداشت باید بیان داشت:
بحران سایپا دیگر یک نوسان گذرا در جریان نقدینگی نیست. هنگامی که ارزش دلاری سبد فروش تضعیف میشود، تیراژ از کف اقتصادی فاصله میگیرد و هزینههای مالی بر ترازنامه سنگینی میکند، نمیتوان ریشه تمام مسائل را تنها در متغیرهای بیرونی جستوجو کرد. عملکرد ماههای اخیر ایرانخودرو نشان میدهد که حتی در شرایط تحریم و قیمتگذاری دستوری، میتوان با اصلاح ساختار محصول، حفظ تیراژ و پیگیری موثرتر اصلاح قیمت، بخشی از فشارهای مالی را مهار کرد. سایپا پیش از هرگونه استقراض جدید، نیازمند بازنگری در مدل تصمیمگیری، متناسبسازی ساختار هزینه و احیای جریان نقد عملیاتی است.
فراتر از وضعیت سایپا، زمان آن رسیده است که سیاستگذاران صنعتی به یک پرسش کلانتر پاسخ دهند: آیا دو خودروساز بزرگ کشور در بازار محدود فعلی میتوانند تمام ساختارهای پرهزینه خود را برای همیشه بهصورت موازی اداره کنند، یا وقت آن رسیده که با حرکت به سوی همگرایی راهبردی، مقیاس اقتصادی لازم برای بقا و توسعه صنعت خودرو کشور بازتعریف شود؟
* کارشناس صنعت خودرو